La desviación que vino a enseñar
El tablero marca una diferencia. Puede ser error, cambio de contexto o señal de un proceso mal diseñado. Controlar no consiste en buscar culpables: consiste en comprender la variación, actuar sobre sus causas y comprobar que el sistema aprendió.
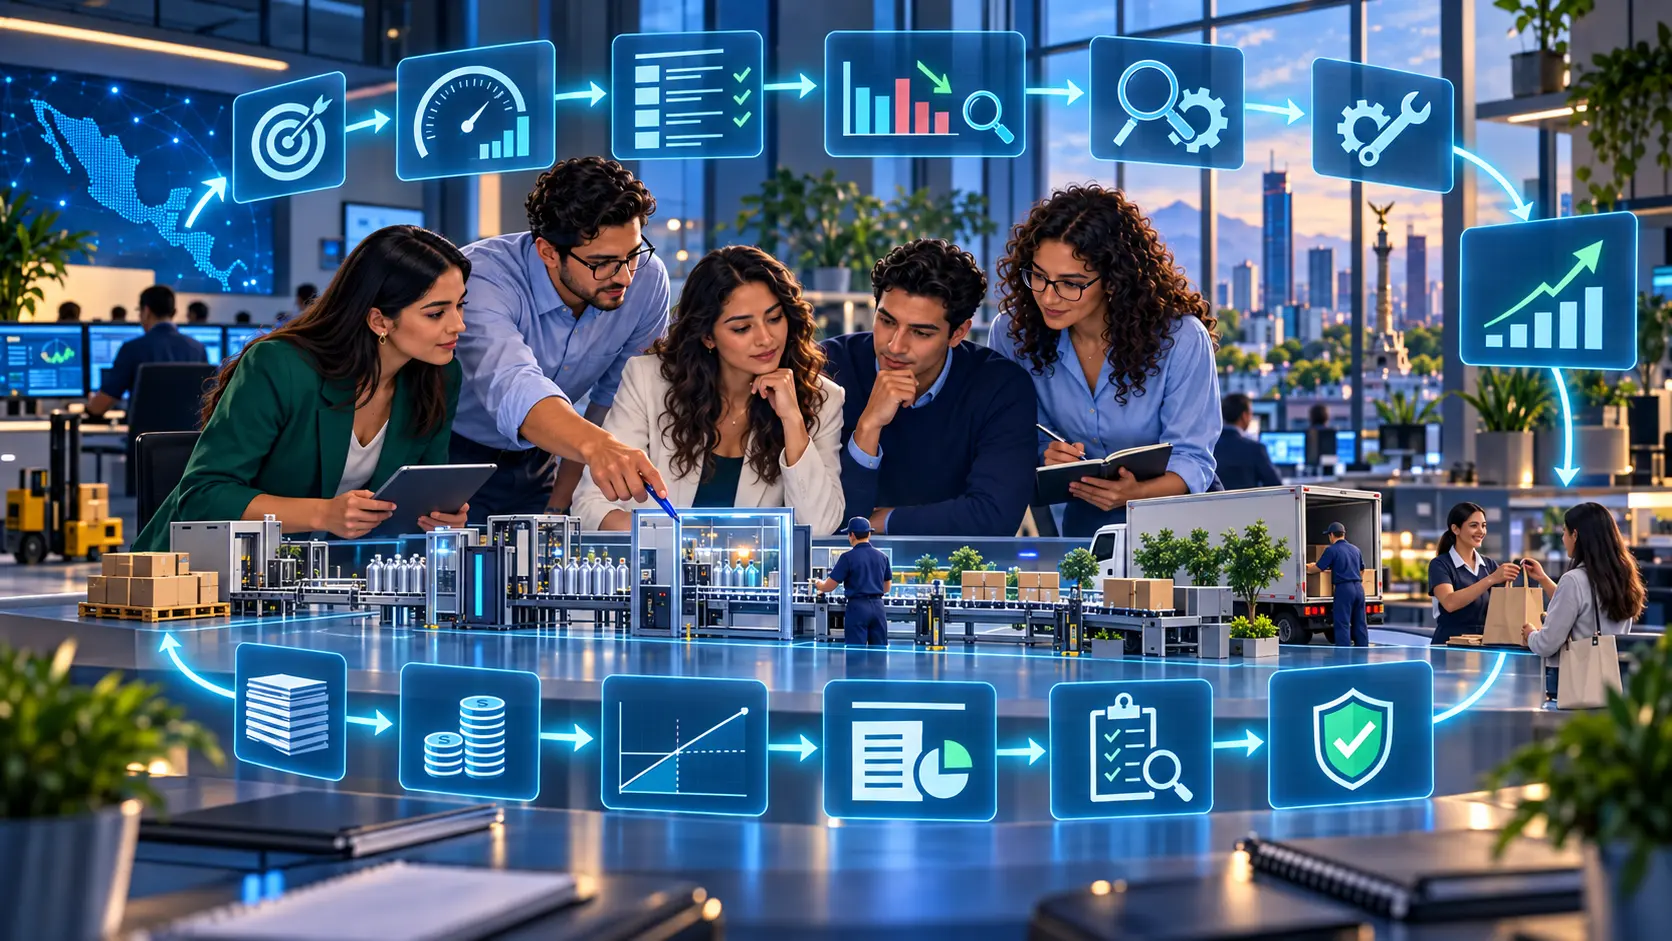
El control compara resultados con criterios, interpreta desviaciones y activa correcciones o aprendizaje. Medir sólo tiene sentido cuando la información conduce a una decisión responsable.
5.1 Concepto, importancia y principios del control
A las 7:42 llegó un número sin historia: 82%. La pantalla lo pintó de rojo. Nadie sabía si era exactitud, avance o cumplimiento, ni contra qué se comparaba. La primera falla del control ocurrió antes de la desviación: una cifra fue separada de propósito, definición y decisión.
El expediente recuperó las preguntas. ¿Qué queremos proteger? ¿Cuándo todavía podemos intervenir? ¿Cuánto cuesta observar? ¿Quién responde? Objetivo, oportunidad, economía, excepción, responsabilidad y flexibilidad dejaron de ser palabras ceremoniales. Se volvieron condiciones para que el dato orientara sin ocuparlo todo.
Un número no controla. Controla una organización cuando sabe por qué lo mira, qué significa y qué hará después.
5.2 Fases del proceso de control
Al 82% le devolvieron apellido: órdenes entregadas completas durante la semana, calculadas sobre entregas confirmadas. El estándar era 96%. La diferencia medía catorce puntos, pero todavía no explicaba nada. Comparar abrió el caso; no dictó sentencia.
Después vinieron segmentos, documentos y observación. Se formuló una causa, se buscó evidencia contraria y se eligió una acción. Tres semanas más tarde, la misma regla volvió a medir. Sólo entonces el expediente pudo distinguir una actividad implantada de una corrección eficaz. Estándar, medición, comparación, análisis, acción y verificación formaron el arco completo.
5.3 Tipos de control
La cámara retrocedió. Antes del trabajo había una especificación incompleta: el control preventivo pudo detenerla. Durante el proceso, una alerta fue ignorada: el control concurrente aún tenía tiempo. Al final, una reclamación reveló el efecto: el control posterior guardó aprendizaje, aunque ya no podía reparar aquella entrega.
Otro corte del expediente mostró alturas diferentes. La operación necesitaba minutos; la coordinación, semanas; la estrategia, tendencias y riesgos. Vigilar todo con la misma frecuencia habría producido ceguera por exceso. El expediente asignó cada señal al momento donde una decisión era posible y al daño que pretendía limitar.
5.4 Herramientas y técnicas de control
Sobre la mesa había un tablero, una lista de verificación, un presupuesto, una gráfica de control, un informe y un diagrama de causas. Parecían instrumentos de una sola familia, pero cada uno interrogaba al caso de manera distinta. El tablero señalaba. La lista prevenía. El presupuesto coordinaba. La gráfica leía variación.
El error habría sido pedirle al semáforo una explicación. La herramienta correcta nació de la pregunta y conservó su ficha: fórmula, fuente, periodo, tolerancia, dueño y decisión. Las que nadie utilizaba salieron del muro. Medir menos permitió mirar mejor.
¿Necesitas anticipar, detectar, explicar, coordinar o comprobar? El nombre de moda no responde por ti.
5.5 Sistemas de información gerencial
La orden tenía cuatro vidas: un mensaje, una hoja, una factura y una nota de reclamación. Ninguna compartía identificador. El sistema no fallaba por falta de pantallas; fallaba porque el hecho se partía cada vez que cruzaba un área.
Personas, proceso, datos y tecnología volvieron a enlazarlo. Una clave siguió la orden desde promesa hasta cobro. Validaciones marcaron duplicados; permisos limitaron miradas; respaldos protegieron continuidad; correcciones conservaron rastro. La automatización llegó después de decidir qué debía significar cada campo. Velocidad sin semántica sólo habría multiplicado errores.
5.6 Informes administrativos
El primer informe tenía diecinueve páginas y ninguna decisión. El segundo abrió con tres cambios, dos riesgos y una pregunta dirigida a quien podía resolverla. Un anexo conservó el detalle. Brevedad no significó esconder método; significó construir una ruta para la atención.
Cada párrafo separó dato, interpretación y recomendación. La escala no exageró una diferencia pequeña. El periodo, la unidad y la fuente quedaron visibles. Cuando la causa aún no estaba probada, el lenguaje dijo “hipótesis”. El informe dejó de ser depósito y se convirtió en conversación con memoria.
5.7 Punto de equilibrio
Precio: 95. Costo variable: 53. Cada unidad deja 42 para cubrir una estructura fija de 126 000. La división trazó una frontera de 3 000 unidades. No era una promesa de riqueza; era el lugar donde los ingresos estimados alcanzaban los costos bajo una colección de supuestos.
Al bajar el precio, la frontera se alejó. Al cambiar la mezcla, se movió otra vez. Capacidad, impuestos, crédito y efectivo quedaron fuera de la fórmula y entraron al juicio. El punto de equilibrio iluminó sensibilidad. Quien quiso convertirlo en decisión final confundió un mapa parcial con el territorio.
5.8 Estados financieros
La utilidad estaba en una página. La cuenta bancaria, en otra. El estado de resultados contó lo ocurrido durante el periodo; la situación financiera mostró recursos, obligaciones y capital en una fecha; el flujo de efectivo siguió entradas y salidas; los cambios en capital registraron otro movimiento de la historia.
Las ventas podían crecer mientras el dinero esperaba en cuentas por cobrar. Un margen menor podía esconder mezcla, precio o desperdicio. Los estados no compitieron por decir la verdad: observaron dimensiones diferentes. Juntos señalaron dónde abrir el expediente operativo, con políticas, comparativos y contexto a la vista.
5.9 Auditorías
Una marca en la columna no bastaba. La auditoría necesitó criterio, condición y evidencia. Delimitó población, tomó una muestra según riesgo y declaró lo que no podía afirmar. Independencia no significó distancia absoluta; significó libertad para concluir sin proteger la decisión examinada.
El hallazgo dejó fuera adjetivos sobre personas. Mostró diferencia, respaldo y efecto. La causa apareció sólo cuando la evidencia alcanzó. Luego la dirección aceptó una acción y una fecha. Meses después, el seguimiento formuló la pregunta incómoda: ¿se redujo el riesgo o sólo añadimos otra firma?
5.10 Presupuestos
El presupuesto había convertido el futuro en columnas, pero olvidó anotar sus premisas. Al recuperar volumen, precio, mezcla, consumo, capacidad y fechas de cobro, las cifras volvieron a ser un plan discutible. Cada área pudo ver qué compromiso dependía de ella y qué recurso faltaba.
La realidad produjo variaciones. Una favorable escondía mantenimiento aplazado; una desfavorable había financiado un pedido rentable. El signo no fue veredicto. La línea aprobada conservó responsabilidad y el pronóstico actualizado ayudó a decidir. Reescribir la meta para borrar la diferencia habría destruido la memoria que el control necesitaba.
5.11 Técnicas de control de calidad
Las reclamaciones dejaron de ser una bolsa. La hoja de verificación les dio categorías. Pareto mostró concentración. El histograma reveló forma. La estratificación localizó un turno. El diagrama de causas abrió hipótesis. La gráfica de control separó una señal especial de la respiración ordinaria del proceso.
Ninguna herramienta probó por sí sola la causa. El equipo observó, cambió una condición y siguió la serie. Inspeccionar al final encontraba consecuencias; diseñar el proceso prevenía. “Error humano” fue retirado del cierre porque nombraba a alguien sin explicar el sistema que volvió probable la falla.
Calidad no es quietud. Es una capacidad estable para cumplir y una disciplina abierta para aprender de la variación.
Contraportada · Anatomía de una desviación
El expediente conserva siete objetos. Una captura del tablero prueba qué se vio y cuándo. La ficha del indicador explica qué debía representar. La serie de doce semanas muestra que la caída no nació esa mañana. Los registros de órdenes permiten segmentar. Una observación del proceso revela la transferencia donde se pierde información. La decisión documenta el cambio. La medición posterior comprueba su alcance.
Una diferencia suficientemente clara para abrir preguntas, no para repartir culpa.
Una serie y sus segmentos: cuándo comenzó, dónde se concentra y qué cambió alrededor.
Un mecanismo respaldado que sobrevive a evidencia contraria y explica el patrón observado.
Una nueva medición capaz de mostrar eficacia, efectos laterales y asuntos todavía abiertos.
Primero se protegió al cliente mediante una contención temporal. Esa medida no recibió el nombre de solución. Después se reconstruyó el recorrido de las órdenes incompletas. La mayoría compartía una modificación tardía que no llegaba a la lista de preparación. La explicación competía con otras: carga, ruta, persona, producto. La segmentación redujo algunas; la observación y los registros sostuvieron el mecanismo.
El equipo cambió el punto de corte y agregó una confirmación visible. Durante la prueba, no vigiló sólo el porcentaje de órdenes completas. Observó cancelaciones, tiempo de ciclo, horas extra y reclamaciones. Una mejora obtenida a costa de rechazar clientes o agotar al equipo no habría sido una mejora completa. El control incluyó las consecuencias que la primera cifra podía esconder.
En paralelo, finanzas abrió otro hilo. El crecimiento había elevado cuentas por cobrar y consumo de efectivo. El estado de resultados no estaba equivocado; respondía una pregunta diferente a la del banco. El presupuesto mostró el compromiso original, el pronóstico dibujó el nuevo cierre y el punto de equilibrio probó la sensibilidad a precio y mezcla. Reunirlos evitó pedir una respuesta total a un solo documento.
Auditoría revisó una muestra del nuevo flujo. No certificó perfección. Encontró casos, contrastó criterios y dejó una limitación: todavía había pocos periodos posteriores. El informe habló con esa cautela. Una acción podía estar implantada y su eficacia seguir pendiente. La fecha de seguimiento impidió que el expediente se cerrara por cansancio.
El último folio no contiene una gráfica. Contiene una pregunta dirigida a quienes viven el proceso: ¿qué cambió para ustedes? La respuesta revela atajos, carga y obstáculos que no alcanzan a entrar en el promedio. Los datos cuantitativos muestran magnitud y distribución; la experiencia ayuda a comprender el mecanismo. Juntos ofrecen una base más honesta para decidir.
Una desviación puede ser una deuda o una maestra. Se vuelve maestra cuando la organización conserva la evidencia, corrige el sistema y permite que la siguiente decisión empiece con más conocimiento.
En la portada final, el antiguo 82% aparece en gris. No porque haya perdido importancia, sino porque ya no gobierna aislado. A su alrededor quedan definición, serie, voces y consecuencias. El expediente cierra la desviación; el sistema conserva la memoria.
Una copia viaja a planeación. Otra modifica el procedimiento y el presupuesto. La calidad incorpora la nueva señal; la auditoría conserva la fecha de seguimiento. El control completa su tarea cuando el aprendizaje deja de pertenecer a un informe y cambia la siguiente forma de trabajar.
Si el número vuelve a caer, nadie asumirá que regresó la misma causa. Abrirán otro expediente con la ventaja de un lenguaje común y evidencia anterior. La memoria orienta; no reemplaza investigar el presente.
Conclusiones
El 82% dejó de ser alarma anónima. Recuperó criterio, fuente, periodo, contexto y una ruta hasta los documentos. Cada instrumento aportó una lectura: el equilibrio examinó sensibilidad, los estados distinguieron dimensiones financieras, la auditoría sometió afirmaciones a evidencia y la calidad leyó la variación.
Cuando el expediente cerró, nadie preguntó quién debía recibir el color rojo. Preguntaron qué había aprendido el proceso y cómo lo comprobarían. Ésa fue la transformación: de mirar cifras a gobernar decisiones; de reaccionar una vez a construir memoria.
Fuentes
- Universidad de Guadalajara. (2019). Programa de la unidad de aprendizaje Administración I (I0942). CUCEA.
- Chiavenato, I. (2014). Introducción a la teoría general de la administración (8.ª ed.). McGraw-Hill Education.
- Jones, G. R. y George, J. M. (2014). Administración contemporánea (8.ª ed.). McGraw-Hill.
- Koontz, H., Weihrich, H. y Cannice, M. (2012). Administración: una perspectiva global y empresarial (14.ª ed.). McGraw-Hill.
- Robbins, S. P. y Coulter, M. (2014). Administración (12.ª ed.). Pearson.
- Hellriegel, D., Jackson, S. E. y Slocum, J. W. (2009). Administración: un enfoque basado en competencias (11.ª ed.). Cengage Learning.
- Griffin, R. W. (2011). Administración (10.ª ed.). Cengage Learning.
- Williams, C. (2013). ADMON. Administración (6.ª ed.). Cengage Learning.
- Schermerhorn, J. R. (2010). Administración (2.ª ed.). Limusa Wiley.
- Newstrom, J. W. (2007). Dirección: gestión para lograr resultados (9.ª ed.). McGraw-Hill.
- Cámara de Diputados del H. Congreso de la Unión. (2025). Ley General de Sociedades Mercantiles: texto vigente; cantidades actualizadas por Acuerdo DOF 26-12-2025. https://www.diputados.gob.mx/LeyesBiblio/pdf/LGSM.pdf
- Secretaría de Economía. (s. f.). Tu empresa: sociedades mercantiles. Gobierno de México. https://www.gob.mx/tuempresa