Auditar para aprender, corregir y demostrar
Una carpeta ordenada puede esconder un proceso que no funciona. La auditoría abre esa carpeta, pero también entrevista, observa, compara resultados y sigue las correcciones hasta saber si el riesgo realmente disminuyó.
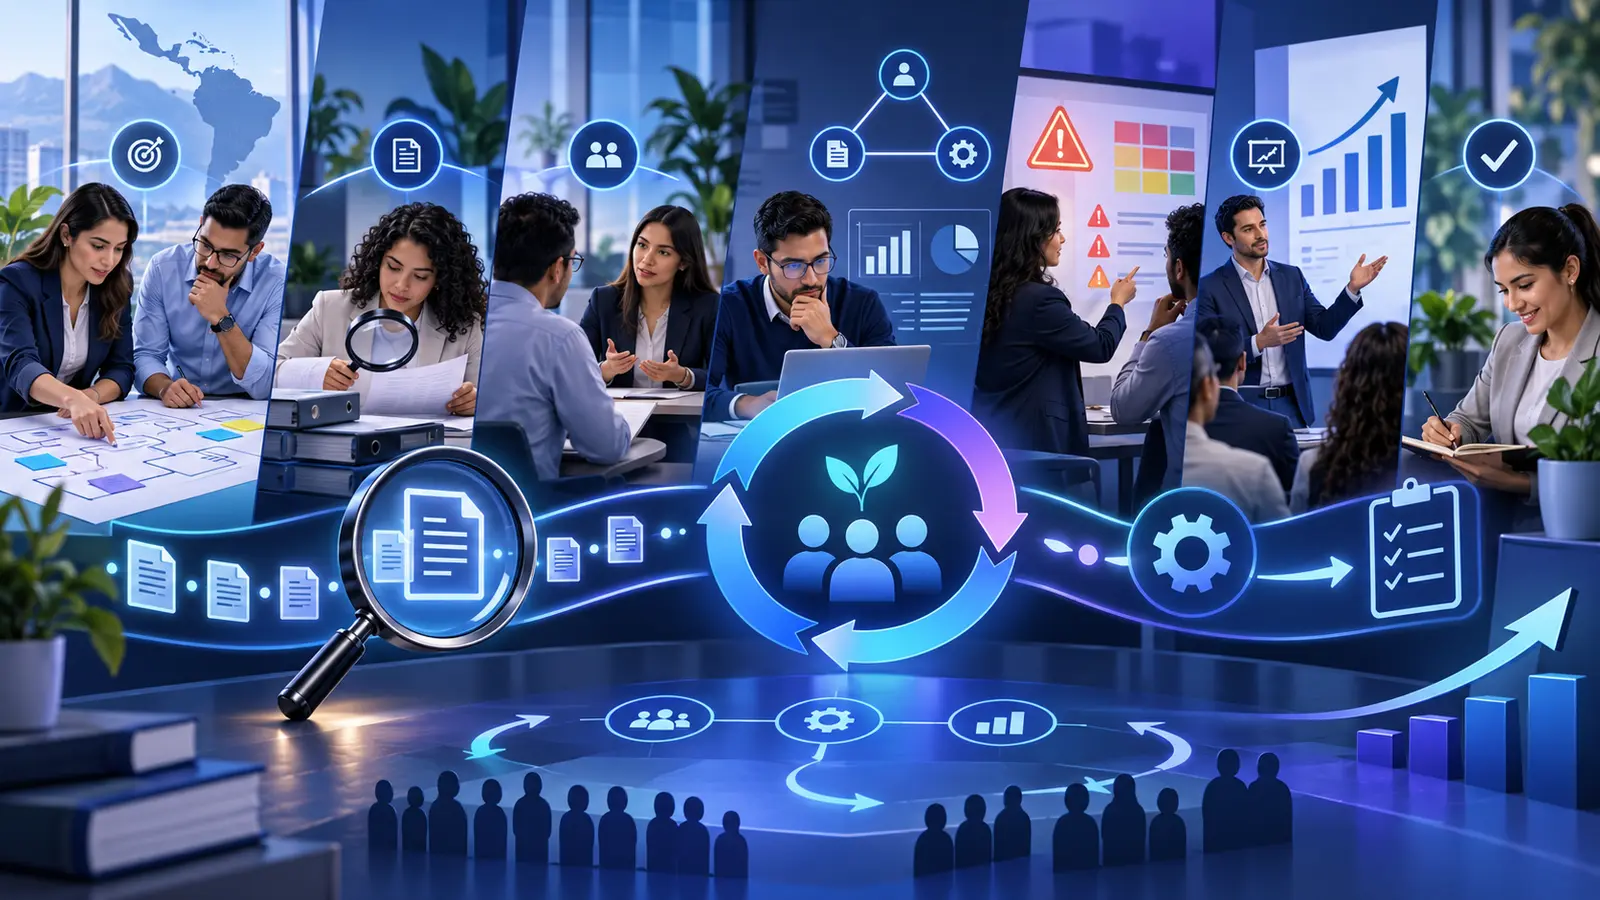
Una auditoría de personal revisa si las políticas, prácticas, registros y resultados son congruentes. Su propósito es producir hallazgos útiles, priorizar riesgos y verificar acciones de mejora.
10.1 Concepto e importancia de la auditoría
Todos los expedientes están completos. ¿Por qué siguen apareciendo errores?
La auditoría compara criterio, práctica y resultado. No busca una carpeta bonita ni una persona culpable. Busca una conclusión que pueda reconstruirse y un riesgo que pueda atenderse. Su importancia empieza justo donde la apariencia deja de ser prueba.
10.2 Objetivos y alcance
Una buena cámara necesita encuadre. Proceso, periodo, sedes y población indican qué entra. Las exclusiones muestran qué no podremos afirmar. “Auditar todo” suele producir una mirada superficial.
Si fuera del cuadro aparece un riesgo grave, no se finge ceguera. Se escala y se documenta. El alcance limita la conclusión, no la responsabilidad de informar.
10.3 Áreas de aplicación
Puestos, selección, nómina, compensación, aprendizaje, desempeño, relaciones, seguridad, datos y salidas forman barrios conectados. Un error de dirección puede viajar de la contratación al pago y al reporte.
El plan entra primero donde riesgo, cambio o impacto son mayores. Revisar lo fácil llena páginas. Revisar interfaces encuentra dónde se pierden condiciones.
10.4 Criterios e indicadores
El criterio dice qué debía pasar. El indicador señala dónde mirar. Una tasa de rotación no es hallazgo; puede indicar que hace falta preguntar. Ley, contrato, política y objetivo tienen alcances diferentes.
El tablero verde no prueba un buen proceso si la meta era cómoda o nadie reporta.
10.5 Planeación de la auditoría
Objetivo, riesgo, prueba, muestra, responsable y fecha. El plan organiza la investigación y deja espacio para seguir una señal. También protege datos antes de pedirlos.
La lista de verificación recuerda. No razona. Copiarla de otra organización puede hacer muchas preguntas y omitir la única que importa aquí.
10.6 Revisión documental
Fecha, versión, autor y uso. Una política firmada puede estar muerta; una hoja sin control puede gobernar toda la operación. La revisión sigue documentos y también una transacción de principio a fin.
No se copia el archivo completo por comodidad. Los datos sensibles se minimizan. La trazabilidad sirve para reconstruir, no para coleccionar vidas.
10.7 Entrevistas y observación
La entrevista cuenta cómo se decide. La observación muestra cómo se ejecuta. El procedimiento agrega lo que debía ocurrir. Cuando las tres versiones chocan, la auditoría encuentra trabajo.
Una persona aporta una pista, no una estadística. Las preguntas no empujan hacia la conclusión. Observar no se convierte en evaluación secreta.
10.8 Muestreo y evidencias
Mirar diez casos puede decir mucho o muy poco. Depende de cómo se eligieron y qué se pretende concluir. Una muestra dirigida encuentra riesgo; una probabilística puede estimar frecuencia. La población necesita estar completa antes de seleccionar.
La evidencia debe tocar la pregunta. Cien capturas no vencen a una ausencia de control. Relevancia, confiabilidad y suficiencia pesan más que volumen.
10.9 Hallazgos y riesgos
Criterio: qué debía ocurrir. Condición: qué ocurrió. Causa: por qué. Riesgo: qué puede provocar. La recomendación apunta al mecanismo, no al adjetivo.
El área revisa hechos y entrega evidencia. No negocia que desaparezcan. La prioridad evita que veinte detalles oculten un riesgo serio.
10.10 Informe de auditoría
El informe cuenta qué se preguntó, dónde se miró, qué límite existió y qué se concluyó. El resumen pone decisiones arriba; los anexos sostienen el rastro. Una gráfica aclara y no expone personas.
Firme no significa dramático. Prudente no significa borroso. El lenguaje guarda proporción con evidencia y riesgo.
10.11 Plan de acciones correctivas
Contener resuelve el caso de hoy. Corregir la causa evita el siguiente. Cada acción tiene responsable, fecha, recurso y prueba. “Sensibilizar” no explica qué control cambiará.
Una política nueva demuestra escritura. Una muestra posterior demuestra uso. Auditoría no ejecuta por el área; vuelve a comprobar.
10.12 Seguimiento y mejora continua
La auditoría regresa al lugar del hallazgo. Repite una muestra, observa el control o espera una tendencia suficiente. El color verde del sistema no decide.
Si el riesgo sigue, se reabre. Si varios hallazgos comparten causa, se corrige a nivel de sistema. Mejorar no es registrar más acciones; es necesitar menos correcciones repetidas.
El expediente impecable que no probó nada
La muestra contiene autorizaciones, matrices y firmas. El equipo selecciona un caso y lo sigue hasta la persona contratada. Descubre que la matriz se llenó después de la decisión y que las calificaciones se copiaron para completar el expediente.
El hallazgo no acusa “falta de compromiso”. Muestra criterio, condición, evidencia y riesgo de selección inconsistente. La causa apunta al flujo: el sistema permite avanzar sin evaluación y nadie revisa marcas de tiempo.
La acción cambia configuración, aclara responsabilidades y prueba un piloto. Dos meses después, la auditoría selecciona casos sin aviso. Ahora la evidencia precede a la decisión. La carpeta no solo está completa; representa el proceso.
Esa diferencia resume la unidad. El documento vale cuando deja rastro de una práctica real. La auditoría vale cuando sigue ese rastro, cuestiona la apariencia y vuelve para comprobar el cambio.
El hilo rojo de una contratación
Vacante. Criterio. Entrevista. Decisión. Oferta. Contrato. Alta. Pago. El auditor extiende un hilo entre ocho momentos que en el organigrama pertenecen a personas distintas. En el cuarto punto encuentra una nota: “recomendado por dirección”. En el séptimo, una autorización fechada después.
Por separado, cada carpeta parecía razonable. Juntas contaron otra historia: el sistema permitía regularizar decisiones ya ejecutadas. El hallazgo no fue una firma tardía. Fue un control colocado después del riesgo.
La secuencia importa: una autorización posterior documenta; no previene.
La frase que el auditor borró
“El área nunca controla sus movimientos” sonaba contundente. La muestra cubría un mes y dos equipos. La evidencia no sostenía “nunca”.
La frase nueva dijo exactamente qué casos, qué periodo y qué control falló. Perdió dramatismo y ganó credibilidad.
La auditoría no se vuelve débil al reconocer límites. Se vuelve útil porque el lector sabe hasta dónde puede confiar.
La reunión sin revelación
Al cierre nadie escuchó por primera vez un hecho crítico. Cada condición había sido contrastada durante la revisión. La mesa pudo dedicar tiempo a causas, prioridad y acciones.
Un gerente discrepó y dejó su razón por escrito. El informe no fingió consenso. Conservó evidencia, respuesta y decisión para que el siguiente seguimiento supiera exactamente qué debía comprobar.
Mesa de evidencias
Lo registrado
Política, expediente, autorización, recibo y bitácora.
Lo explicado
Una tarea reciente, una excepción y la decisión tomada.
Lo ejecutado
El proceso bajo la carga y las herramientas reales.
Lo repetido
Frecuencia, tiempo, variación, resultado y tendencia.
Una pieza aislada puede engañar. Cuatro piezas también, si fueron elegidas para confirmar la primera impresión. La auditoría busca contraste, no decoración.
El hallazgo de una línea
Debía pasar: la cuenta bancaria se valida antes del alta. Pasó: 7 de 25 validaciones quedaron después del primer pago. Porque: el sistema deja avanzar y la revisión se acumula. Puede provocar: rechazo, retraso y reproceso.
La frase cabe en una pantalla porque la investigación quedó detrás. “Falta de compromiso” habría sido más breve y mucho menos útil. Un hallazgo describe un mecanismo que la organización puede cambiar.
La muestra tramposa
El equipo entrega diez expedientes perfectos. Los eligió porque sabía dónde estaban. El auditor pide ahora los movimientos de la semana con mayor volumen, dos excepciones, tres seleccionados al azar y el caso más tardío. La perfección desaparece.
No fue una emboscada. Fue una forma de incluir la operación real. Una muestra cómoda responde “¿podemos hacerlo bien?”. La muestra orientada a riesgo pregunta “¿lo hacemos bien cuando importa?”.
Acciones que parecen acciones
- “Enviar recordatorio”. Débil si el sistema permite omitir.
- “Capacitar a todos”. Inútil si nadie desconocía el paso.
- “Actualizar la política”. Incompleto si la práctica no cambia.
- “Agregar aprobación”. Riesgoso si aumenta un cuello de botella.
- “Cerrar hallazgo”. Prematuro si solo existe una captura.
La acción buena toca la causa y deja una prueba futura. No necesita sonar grande; necesita modificar el recorrido.
El tablero verde bajo interrogatorio
Rotación: verde. Tiempo de cobertura: verde. Capacitación: verde. La empresa pierde especialistas y repite errores. El color estaba bien calculado; las preguntas eran pobres.
La auditoría abrió cada indicador. Rotación excluía salidas tempranas. Tiempo de cobertura terminaba al aceptar oferta, aunque la persona nunca ingresara. Capacitación contaba inscripciones. Tres fórmulas correctas producían una imagen falsa.
El tablero cambió denominadores, definió eventos y añadió resultados relacionados. Algunos colores empeoraron. La capacidad de decidir mejoró.
Treinta días después
La política está publicada. El campo ahora es obligatorio. Veinte personas recibieron capacitación. Ninguno de esos hechos prueba todavía la corrección. El auditor toma una nueva muestra, sigue tres movimientos y entrevista a quien opera el cierre.
Dos controles funcionan. Uno trasladó el error a otra pantalla. El hallazgo no se cierra completo. Esa decisión puede incomodar, pero protege el propósito: reducir riesgo, no completar un calendario.
La auditoría termina cuando la organización entiende qué cambió y qué sigue incierto. El informe es una estación; la evidencia de mejora es la llegada.
Conclusiones
La auditoría empieza con una pregunta y termina con una verificación. Alcance, criterio, prueba y muestra determinan lo que puede decir. El hallazgo organiza evidencia; el informe organiza decisiones.
Una acción no se cierra porque existe. Se cierra cuando funciona. Esa vuelta distingue el aseguramiento de una revisión ceremonial y convierte cada hallazgo en memoria para mejorar el sistema.
Fuentes
- Universidad de Guadalajara. (s. f.). Programa de la unidad de aprendizaje Administración de Recursos Humanos (I5091). https://www.pregrado.udg.mx/sites/default/files/unidadesAprendizaje/i5091_administracion_de_recursos_humanos.pdf
- Bohlander, G. y Snell, S. (2018). Administración de recursos humanos (17.ª ed.). Cengage Learning.
- Chiavenato, I. (2017). Administración de recursos humanos: el capital humano de las organizaciones (10.ª ed.). McGraw-Hill.
- Dessler, G. (2015). Administración de recursos humanos (14.ª ed.). Pearson.
- Gómez-Mejía, L. R., Balkin, D. B. y Cardy, R. L. (2016). Gestión de recursos humanos (8.ª ed.). Pearson.
- Cámara de Diputados del H. Congreso de la Unión. (2026). Ley Federal del Trabajo (texto vigente; última reforma publicada el 14 de mayo de 2026). https://www.diputados.gob.mx/LeyesBiblio/pdf/LFT.pdf
- Secretaría del Trabajo y Previsión Social. (2018a). NOM-035-STPS-2018, Factores de riesgo psicosocial en el trabajo: identificación, análisis y prevención. Diario Oficial de la Federación. https://dof.gob.mx/nota_detalle_popup.php?codigo=5541828
- Secretaría del Trabajo y Previsión Social. (2023). NOM-037-STPS-2023, Teletrabajo: condiciones de seguridad y salud en el trabajo. Diario Oficial de la Federación. https://dof.gob.mx/nota_detalle_popup.php?codigo=5691672
- Secretaría del Trabajo y Previsión Social. (2024). NOM-017-STPS-2024, Equipo de protección personal: selección, uso y manejo en los centros de trabajo. Diario Oficial de la Federación. https://dof.gob.mx/normasOficiales/9496/stps/stps.html
- Secretaría del Trabajo y Previsión Social. (2011). NOM-019-STPS-2011, Constitución, integración, organización y funcionamiento de las comisiones de seguridad e higiene. Diario Oficial de la Federación. https://dof.gob.mx/nota_detalle.php?codigo=5185903&fecha=13/04/2011
- Secretaría del Trabajo y Previsión Social. (2009). NOM-030-STPS-2009, Servicios preventivos de seguridad y salud en el trabajo: funciones y actividades. Diario Oficial de la Federación. https://dof.gob.mx/normasOficiales/3923/stps/stps.htm
- Secretaría del Trabajo y Previsión Social. (2018b). NOM-036-1-STPS-2018, Factores de riesgo ergonómico en el trabajo: identificación, análisis, prevención y control. Diario Oficial de la Federación. https://dof.gob.mx/normasOficiales/7468/stps11_C/stps11_C.html